Wednesday, 28 August 2024

बुढ़ापे पर नहीं मांगने होंगे किसी से पैसे, करोड़ों के मालिक होंगे आप, सिर्फ ₹2000 की SIP से जुड़ेंगे ₹3,55,33,879


आज के समय में ऐसी तमाम स्‍कीम्‍स हैं जिसमें आपको कंपाउंडिंग का फायदा मिलता है. ऐसे में जितने लंबे समय के लिए आप निवेश करेंगे, उतना ज्‍यादा पैसा आप जोड़ सकते हैं. जानिए SIP से आप कैसे 3,55,33,879 का फंड जोड़ सकते हैं.

प्राइवेट नौकरी के बीच रिटायरमेंट प्‍लानिंग शुरुआत से ही करना समझदारी होती है. ऐसे में आपको निवेश करने के लिए एक अच्‍छा खासा समय मिलता है और आप बुढ़ापे के लिए अपना खजाना आसानी से भर सकते हैं. आज के समय में ऐसी तमाम स्‍कीम्‍स हैं जिसमें आपको कंपाउंडिंग का फायदा मिलता है. ऐसे में जितने लंबे समय के लिए आप निवेश करेंगे, उतना ज्‍यादा पैसा आप जोड़ सकते हैं.

Mutual Fund SIP उन स्‍कीम्‍स में से एक है. मार्केट लिंक्‍ड होने के बावजूद ये स्‍कीम काफी लोकप्रिय हो गई है. सीधेतौर पर स्‍टॉक में पैसा लगाने की तुलना में इसमें जोखिम कुछ कम होता है. साथ ही लंबे समय में रुपी कॉस्‍ट एवरेजिंग का बे‍निफिट मिलता है. SIP का औसत रिटर्न 12 फीसदी माना जाता है. ऐसे में इस स्‍कीम की मदद से निवेशकों का वेल्‍थ क्रिएशन तेजी से होता है. अगर आप चाहें तो SIP के जरिए आप सिर्फ 2000 रुपए से शुरुआत करके करोड़ों रुपए जोड़ सकते हैं.

जानिए क्‍या करना होगा

अगर आप SIP में निवेश कर रहे हैं, तो आपको नौकरी के साथ ही इसमें निवेश शुरू करना होगा. मान लीजिए कि आप 25 साल की उम्र पर निवेश शुरू कर देते हैं, तो आपको रिटायरमेंट फंड तैयार करने के लिए 35 साल का समय मिलेगा क्‍योंकि आप करीब 60 की उम्र तक निवेश करेंगे. इसके अलावा तेजी से पैसा बनाने के लिए आपको एक काम करना है, वो ये कि आपको हर साल निवेश की राशि पर 10 प्रतिशत का टॉप-अप लगाना है. जैसे अगर आप 25 साल की उम्र पर 2000 रुपए से निवेश शुरू करते हैं, तो आपको एक साल तक 2000 रुपए जमा करना है और उसके अगले साल इसमें 10%  अमाउंट बढ़ाना है. इस तरह साल दर साल जैसे-जैसे आपकी सैलरी बढ़ेगी, आपको हर साल निवेश किए गए अमाउंट में 10 प्रतिशत अमाउंट को बढ़ा देना है.

उदाहरण से समझिए

मान लीजिए कि आप 25 साल की उम्र में 2000 रुपए की एसआईपी शुरू करते हैं. शुरू करने के बाद एक पूरे साल इस अकाउंट में आपको 2,000 रुपए ही जमा करना है. इसके अगले साल 2000 रुपए का 10 प्रतिशत यानी 200 रुपए इसमें बढ़ाने हैं. इस तरह अगले साल ये एसआईपी 2,200 रुपए की जाएगी. उसके अगले साल आपको इसमें 2,200 के 10 फीसदी के हिसाब से 220 रुपए बढ़ाने होंगे, ऐसे में आपकी एसआईपी 2,420 रुपए जाने लगेगी. इस तरह हर साल आपको मौजूदा अमाउंट का 10 फीसदी अमाउंट बढ़ाते जाना है और ऐसा लगातार 60 सालों तक करना है.

ऐसे जुड़ेंगे ₹3,55,33,879

2000 रुपए से शुरू की गई एसआईपी में 10 प्रतिशत का सालाना टॉप-अप लगाते हुए अगर आप 35 सालों तक निवेश करेंगे तो आपका कुल निवेश 65,04,585 रुपए का होगा. 12 फीसदी औसत रिटर्न के हिसाब से देखें तो आपको 2,90,29,294 रुपए सिर्फ ब्‍याज से मिलेंगे. निवेशित रकम और ब्‍याज को मिलाकर आपके पास 35 साल बाद कुल 3,55,33,879 रुपए होंगे. वहीं अगर आपको इस निवेश पर 15 प्रतिशत के हिसाब से ब्‍याज मिल जाता है तो मुनाफा करीब दोगुना होगा और आपके पास कुल 6,70,24,212 रुपए होंगे.

कहीं भी निवेश से पहले वित्तीय सलाहकार की मदद जरूर लें. म्यूचुअल फंड में भी निवेश पर जोखिम होता है.

Monday, 26 August 2024

NFO from Tata: Tata Nifty200 Alpha 30 Index Fund

Tata Nifty200 Alpha 30 Index Fund


Benchmark

Nifty200 Alpha 30 Index (TRI)

NFO Start Date

19-08-2024

NFO End Date

02-09-2024

Exit Load

0.25% of the applicable NAV, if redeemed on or before 15 days from the date of allotment.

Summary

An open-ended scheme replicating / tracking Nifty200 Alpha 30 Index (TRI).The investment objective of the scheme is to provide returns, before expenses, that commensurate with the performance of Nifty200 Alpha 30 Index (TRI), subject to tracking error. However, there is no assurance or guarantee that the investment objective of the scheme will be achieved. The scheme does not assure or guarantee any returns.

Investment Philosophy: The Tata Nifty 200 Alpha 30 Index Fund seeks to replicate the Nifty200 Alpha 30 Index.

Portfolio Positioning and Construction: The index selects 30 stocks from Nifty 200 based on their Jenson’s Alpha. 

Only stocks with positive Jenson’s Alpha form the eligible universe. The 30 stocks with the highest Jenson’s alpha form the index.

Fund Manager

Kapil Menon

Managing since 19th Aug 2024

Riskometer: This product is suitable for investors who are seeking*

• Long term Capital Appreciation.
• Investment in equity and equity related instruments comprising of Nifty200 Alpha 30 Index.

Scheme Risk O Meter

Investors understand that their principal will be at Very High RiskBenchmark Risk O Meter


*Investors should consult their financial advisers if in doubt about whether the product is suitable for them.

Axis Consumption Fund: NFO to Invest in India's consumption wave

 Axis Mutual Fund has launched a New Fund Offer (NFO), an actively managed fund based on the consumption theme, Axis Consumption Fund.  NFO period 23 Aug- 06 Sep


India is largely a domestic consumption driven economy and as per Economic Survey 2023-24, India’s private final consumption expenditure (at constant 2011-12 prices) is around 56% of the GDP. According to S&P Global, India’s nominal GDP will grow to $7.3 Trillion by 2030, almost double of our current nominal GDP. Domestic consumption is expected to play a pivotal role in India’s economic growth, making it an attractive theme for long term investors. While investors often associate consumption theme with Fast Moving Consumer Goods (FMCG), it actually encompasses a broader range of sectors that benefit from consumption. Axis Consumption Fund will open for subscription on 23rd August and will close on 6th September 2024.

Drivers of consumption growth rate in India

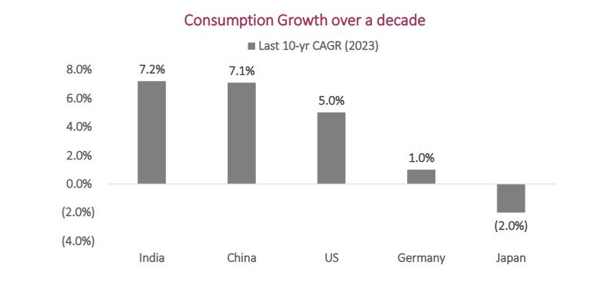
  • India is the fifth largest consumer market. We are also the fastest growing consumer market. India's household consumption nearly doubled in the past decade at an CAGR of 7.2%, higher than China, the US and Germany

    India is the fifth largest consumer market

    Source: Axis MF, as on June 2024


  • One of the drivers of high PCE growth rate is the demographic dividends of our population. More than 65% of the population is in the working age group (see the chart below). As per E&Y, share of India’s working age population to total population will reach its highest level at 68.9% by 2030.

    High PCE growth rate is the demographic dividends of our population

    Source: Axis MF, as on June 2024


  • Rising income on a per capita basis is another driver of PCE growth rate. India’s per capita GDP grew from sub $1,000 levels in the mid 2000s to around $2,730 in FY 2023-24 (source: IMF). Per capita income of up to $2,000 is an inflection point because income up to $2,000 mostly spent on basic needs; as it keeps growing above $2,000 discretionary spending rises. After crossing the inflection, per capita income can rise at faster rate based on historical per capita income growth of emerging economies like Japan, South Korea and China.

    Rising income on a per capita

    Source: Axis MF


  • The percentage of the population in the low income bracket is decreasing, while the percentage of population in the upper middle and high income brackets are increasing. With an increase in affluent household in India, the consumption of non-essential and luxury items is expected to pick up significantly

    Increase in affluent household in India

    Source: Axis MF, June 2024.


  • Growing urbanization of India is also a major driver of consumption growth. Percentage of people living in urban areas has grown from 31.6% in 2012 to 36% in 2022. Since urban incomes are significantly higher than rural incomes, urban spending is also much higher. Spends on travel, durable goods, household consumables and consumer services could increase, with increasing urbanization.

    Growing urbanization of India is also a major driver of consumption growth

    Source: Axis MF, June 2024


  • Digital penetration and growth of e-commerce can be a major driver of consumption spending. India’s e-commerce penetration at 8.3% is low relative to the global average of 19.4% (see the chart below). Increasing digital access taking advantage of low cost data can drive e-commerce growth in India. Indian E-Commerce market is expected to reach US$133 B by 2025

    Digital penetration and growth of e-commerce

    Source: Axis MF, June 2024


  • Retail loan growth continues to be strong; credit card spends remain robust. However, India still has a long way to grow compared to developed markets as far private credit growth is concerned.

    Retail loan growth continues to be strong

    Source: Axis MF, June 2024

Government’s reforms will boost consumption


Government’s reforms will boost consumption


Consumption as an investment theme has outperformed the market

Nifty India Consumption TRI has outperformed the broad market index Nifty 500 TRI despite significantly higher weights to sectors e.g. FMCG (34% of the consumption index) which underperformed relative to the broad market index.


Consumption as an investment theme has outperformed the market

Source: National Stock Exchange, as on 31.07.2024


Lower volatility compared to the broad market index


Lower volatility compared to the broad market index

Source: National Stock Exchange, as on 31.07.2024. *Standard Deviation **Beta to Nifty 50


Stronger fundamentals compared to the broad market index

Valuation of the consumption index is high compared to Nifty 500, but Earnings growth and ROE prospects for the Consumption index are stronger


Stronger fundamentals compared to the broad market index

Source: Source: Axis MF, June 2024


Salient Features of Axis Consumption Fund


Salient Features of Axis Consumption Fund


Investment approach

Capture emerging trend in Consumer Story


Investment approach


Why invest in Axis Consumption Fund?

  • Consumption is a broad theme, with sector representation beyond FMCG – like Consumer discretionary, Retailing, Auto, Realty

  • It is a sector that has demonstrated long term return potential and at the same time has witnessed lower drawdowns during down cycle. This makes it an important diversifier in an investor’s portfolio

  • The government's emphasis on significant capital expenditure is leading to a chain reaction: more jobs, higher per capita income & a consequent increase in consumer demand; coupled with our demographic strength & changing consumer face could result in a significant consumption boom.

Who should invest in Axis Consumption Fund?

  • Investors looking for capital appreciation over long investment tenures from India’s consumption growth theme

  • Investors with high to very high risk appetites

  • Investors with minimum 5 year investment tenures

  • You can invest either in lump sum and SIP depending on your investment needs.

Investors should consult their financial advisors or mutual fund distributors if Axis Consumption Fund is suitable for their investment needs

Mutual Fund Investments are subject to market risk, read all scheme related documents carefully.

Tuesday, 13 August 2024

सिस्टमैटिक इन्वेस्टमेंट प्लान के बारे में 13 बातें जो आपको जानना ज़रूरी है...

 एसआईपी के बारे में कई गलतफहमियाँ हैं। नीचे कुछ सवाल दिए गए हैं जिनका उद्देश्य एसआईपी के बारे में आपकी शंकाओं का समाधान करना है:


1. एसआईपी क्या है?

एसआईपी का मतलब है सिस्टमैटिक इन्वेस्टमेंट प्लान । एसआईपी नियमित रूप से म्यूचुअल फंड में निवेश करने का एक संगठित तरीका है। कई बार हमारे पास निवेश करने के लिए बड़ी रकम नहीं होती। जब आप किसी म्यूचुअल फंड में एसआईपी करते हैं, तो आपके खाते से हर महीने एक निश्चित राशि डेबिट होती है। यह राशि आपकी पसंद के म्यूचुअल फंड में निवेश की जाती है। समय के साथ, आपका निवेश जमा होता रहता है और बढ़ता रहता है।

2. क्या एसआईपी सुरक्षित है या नहीं?

म्यूचुअल फंड में निवेश करने के लिए SIP एक बहुत ही सुरक्षित तरीका है। यदि आप म्यूचुअल फंड में एकमुश्त निवेश करते हैं, तो बाजार की स्थिति के आधार पर, आपको म्यूचुअल फंड के लिए बहुत अधिक कीमत चुकानी पड़ सकती है। इससे बचने के लिए, आपको म्यूचुअल फंड में तब निवेश करना चाहिए जब बाजार का मूल्य अधिक न हो। इसके लिए स्पष्ट रूप से बाजारों की अच्छी जानकारी की आवश्यकता होती है। इसे बाजार का समय निर्धारण कहा जाता है।

एसआईपी के ज़रिए निवेश करते समय आपको बाज़ार की टाइमिंग के बारे में चिंता करने की ज़रूरत नहीं है। एसआईपी में, आप हर महीने थोड़ी-बहुत रकम निवेश करते हैं। कुछ महीनों में कीमत ज़्यादा होगी जबकि कुछ महीनों में कीमत कम होगी। अगर आप लंबी अवधि पर विचार करते हैं, तो आप जो कीमत चुकाएँगे वह उच्च और निम्न का औसत होगा। इस प्रकार, अगर आप एसआईपी के ज़रिए निवेश करते हैं, तो आपको म्यूचुअल के लिए ज़्यादा या ज़्यादा कीमत नहीं चुकानी पड़ेगी। इसे रुपया लागत औसत कहा जाता है।

3. क्या एसआईपी रिटर्न कर योग्य है?

यह इस बात पर निर्भर करता है कि आप किस प्रकार के म्यूचुअल फंड में निवेश करते हैं और आप अपना निवेश कब भुनाते हैं।

इक्विटी म्यूचुअल फंड  से मिलने वाले रिटर्न  पर कोई टैक्स नहीं लगता है, अगर आप निवेश के एक साल बाद इसे भुनाते हैं। अगर आप एक साल से पहले इसे भुनाते हैं, तो आपको अपने लाभ पर 15% टैक्स देना होगा।

नोट: SIP के मामले में कर की गणना व्यक्तिगत SIP निवेश पर की जाती है। इसका मतलब है कि प्रत्येक SIP किस्त के लिए कर की गणना अलग से की जाएगी।

उदाहरण: मान लीजिए कि आपके पास जनवरी 2018 से दिसंबर 2018 तक चलने वाला ₹1000 प्रति माह का SIP है। मान लीजिए कि आपने इक्विटी म्यूचुअल फंड में निवेश किया है। इसलिए अगर आप निवेश से 12 महीने बाद इसे भुनाते हैं तो आपको कोई टैक्स नहीं देना होगा। इसलिए, कोई टैक्स न चुकाने के लिए, आपको जनवरी 2018 में किए गए अपने निवेश को एक साल बाद यानी जनवरी 2019 के बाद भुना लेना चाहिए। इसी तरह, आपने फरवरी 2018 में जो किस्त चुकाई है, उसे टैक्स से बचने के लिए फरवरी 2019 के बाद भुना लेना चाहिए।

4. क्या एसआईपी को रोका जा सकता है?

हां। फिक्स्ड डिपॉजिट (FD) और रेकरिंग डिपॉजिट (RD) के विपरीत, आप जब चाहें SIP रोक सकते हैं। SIP योजना के लिए भुगतान बंद करने के बाद, आप या तो म्यूचुअल फंड से अपना पैसा निकालना चुन सकते हैं या फंड में निवेश जारी रख सकते हैं।

5. क्या एसआईपी से टैक्स बचाया जा सकता है?

अगर आप टैक्स सेविंग ELSS म्यूचुअल फंड में निवेश करने के लिए SIP का इस्तेमाल करते हैं, तो आप टैक्स भी बचा सकते हैं। आप ELSS म्यूचुअल फंड में निवेश करके धारा 80C के तहत ₹1.5 लाख तक की कर कटौती का दावा कर सकते हैं।

एसआईपी के ज़रिए ईएलएसएस म्यूचुअल फंड का फ़ायदा उठाने के लिए, सुनिश्चित करें कि एक वित्तीय वर्ष में आपके सभी एसआईपी का कुल योग ₹1.5 लाख हो। ₹1.5 लाख से ज़्यादा निवेश करने पर आपको कोई अतिरिक्त कर लाभ नहीं मिलेगा। हालाँकि, अगर आपको लगता है कि यह एक अच्छा निवेश है, तो आप अभी भी ईएलएसएस म्यूचुअल फंड में निवेश कर सकते हैं।

उदाहरण 1:  वित्तीय वर्ष 2018-2019 में, यदि आप अप्रैल 2018 से मार्च 2019 तक ₹12500 का SIP शुरू करते हैं, तो आपने वित्तीय वर्ष 2018-2019 में कुल ₹1.5 लाख का निवेश किया होगा। इस प्रकार, आप वित्तीय वर्ष 2018-2019 के लिए ₹1.5 लाख के कर लाभ के लिए पात्र होंगे।

उदाहरण 2:  ऊपर दिए गए उदाहरण में ही, चलिए एक छोटा सा बदलाव करते हैं। मान लीजिए कि आपने अप्रैल 2018 में शुरू करने के बजाय मई 2018 में शुरू किया - एक महीने देरी से। आपकी SIP की आखिरी किस्त अप्रैल 2019 में बनाई जाएगी जो वित्तीय वर्ष 2018-2019 का हिस्सा नहीं है। फिर, वित्तीय वर्ष 2018-2019 में आपका कुल निवेश केवल ₹137500 होगा। इसलिए आप केवल ₹137500 के कर लाभ के लिए पात्र होंगे।

6. क्या एसआईपी राशि घटाई/बढ़ाई जा सकती है?

ऐसा करने की प्रक्रिया बहुत जटिल है। लेकिन इस समस्या का एक समाधान है। आप बढ़ी हुई राशि के साथ उसी फंड में एक नया SIP शुरू कर सकते हैं।

उदाहरण:  मान लीजिए कि आपकी SIP ₹10000 प्रति माह है और आप इसे बढ़ाकर ₹12000 प्रति माह करना चाहते हैं। आप उसी म्यूचुअल फंड में बढ़ी हुई राशि के साथ एक नई SIP शुरू कर सकते हैं।

नोट:  हालांकि यह बहुत आम नहीं है, लेकिन  कुछ म्यूचुअल फंड विभिन्न कारणों से नए SIP स्वीकार करना बंद कर देते हैं। अगर आपका म्यूचुअल फंड नए SIP स्वीकार नहीं कर रहा है और आप अपना SIP रद्द कर देते हैं, तो आप उसी म्यूचुअल फंड में नया SIP शुरू नहीं कर पाएंगे। ऐसे मामलों में, यह सलाह दी जाती है कि आप मौजूदा SIP को रद्द न करें, बल्कि अपने पास मौजूद अतिरिक्त पैसे से किसी दूसरे म्यूचुअल फंड में नया SIP शुरू करें।

7. क्या एसआईपी ऑनलाइन शुरू की जा सकती है?

हां, आप आसानी से ऑनलाइन SIP शुरू कर सकते हैं।  http://p.njw.bz/68400 का उपयोग करके ऑनलाइन SIP शुरू करने के लिए, सुनिश्चित करें कि आपने  पर साइन अप किया है। आवश्यक दस्तावेज़ (PAN, पता प्रमाण और बैंक स्टेटमेंट) अपलोड करें और फिर वह म्यूचुअल फ़ंड चुनें जिसमें आप SIP शुरू करना चाहते हैं।  म्यूचुअल फ़ंड पेज पर जाएँ और निर्देशों का पालन करें।

8. क्या एसआईपी में लॉक-इन अवधि होती है?

अगर आप ओपन-एंडेड म्यूचुअल फंड में निवेश कर रहे हैं, तो आपके SIP के लिए कोई लॉक-इन अवधि नहीं होगी। यह पूरी तरह से इस बात पर निर्भर करता है कि आप किस म्यूचुअल फंड में निवेश कर रहे हैं। कुछ म्यूचुअल फंड में लॉक-इन अवधि होती है। ELSS म्यूचुअल फंड में 3 साल की लॉक-इन अवधि होती है। कई अन्य म्यूचुअल फंड में भी लॉक-इन अवधि होती है। जिन म्यूचुअल फंड में लॉक-इन अवधि होती है, उन्हें क्लोज-एंडेड म्यूचुअल फंड कहा जाता है।

9. क्या एसआईपी में एक्जिट लोड होता है?

एसआईपी का एग्जिट लोड पूरी तरह से म्यूचुअल फंड पर निर्भर करता है। अगर म्यूचुअल फंड किसी अवधि के लिए एग्जिट लोड निर्दिष्ट करता है, तो एसआईपी पर भी एग्जिट लोड लगेगा। ज़्यादातर इक्विटी फंड में निवेश से एक साल पहले रिडीम करने पर 1% का एग्जिट लोड होता है और एक साल बाद रिडीम करने पर कोई एग्जिट लोड नहीं लगता। एग्जिट लोड की गणना रिडीम किए जाने वाले मूल्य पर की जाती है।

उदाहरण:  अगर किसी निवेश से एक साल से पहले रिडीम करने पर 1% का एग्जिट लोड लगता है और आप एक साल से पहले ₹100000 रिडीम कर रहे हैं, तो एग्जिट लोड कुल रिडीम की गई राशि का 1% होगा। इस मामले में, राशि ₹1000 होगी।

एसआईपी के मामले में, प्रत्येक एसआईपी किस्त को एक अलग निवेश माना जाता है।

उदाहरण:  मान लीजिए कि आपने जनवरी 2017 में एक SIP शुरू किया जो दिसंबर 2017 तक चलता है। हम मानते हैं कि इस म्यूचुअल फंड में निवेश से एक साल तक 1% का एग्जिट लोड लागू है और उसके बाद कोई एग्जिट लोड नहीं है। यदि आप अप्रैल 2018 में पूरी राशि भुनाना चुनते हैं, तो जनवरी 2017 से अप्रैल 2018 के बीच किए गए निवेश पर आपसे कोई एग्जिट लोड नहीं लिया जाएगा। हालाँकि, चूँकि मई 2017 के बाद आपने किश्तों में निवेश किए हुए एक साल नहीं हुआ होगा, इसलिए उन पर एग्जिट लोड लागू होगा।

एग्जिट लोड के बारे में अधिक जानने के लिए यहां क्लिक करें।

10. क्या एसआईपी आरडी से बेहतर है?

एसआईपी में आरडी की तुलना में बहुत अधिक रिटर्न देने की क्षमता है। आपके एसआईपी पर मिलने वाला रिटर्न इस बात पर निर्भर करता है कि आप किस म्यूचुअल फंड में निवेश करते हैं। कुछ ऐसे डेब्ट म्यूचुअल फंड हैं जिन्हें कम जोखिम वाला माना जाता है और फिर कुछ ऐसे इक्विटी म्यूचुअल फंड हैं जिन्हें उच्च जोखिम वाला माना जाता है। आरडी के विपरीत, म्यूचुअल फंड के मामले में रिटर्न की दर तय नहीं होती है।

डेट फंड आमतौर पर आरडी की तुलना में बेहतर रिटर्न देते हैं और इन्हें कम जोखिम वाला भी माना जाता है। अगर आप ज़्यादा जोखिम उठा सकते हैं, तो आपको ज़्यादा जोखिम वाले इक्विटी म्यूचुअल फंड में SIP शुरू करने की कोशिश करनी चाहिए।

यहां कम जोखिम वाले म्यूचुअल फंडों का एक पोर्टफोलियो दिया गया है।

11. क्या एसआईपी लंबी अवधि के लिए अच्छा है?

हां। दरअसल, लंबी अवधि के लिए SIP में निवेश करना बेहतर है। निवेश करने के लिए पैसे जमा करने और इंतजार करने के बजाय, आप जो भी बचत कर सकते हैं, उसे निवेश करना शुरू कर दें। इस तरह, आपका पैसा हमेशा निवेशित रहता है।

इतना ही नहीं, दीर्घावधि के लिए निवेश करके आप यह सुनिश्चित कर रहे हैं कि अल्पावधि बाजार की अस्थिरता आपके निवेश को प्रभावित न करे।

जानें आपके लिए क्या बेहतर है: एकमुश्त निवेश या एसआईपी निवेश।

12. क्या एसआईपी और म्यूचुअल फंड एक ही चीज हैं?

एसआईपी एक तरीका है जिसका इस्तेमाल म्यूचुअल फंड में निवेश करने के लिए किया जाता है। आप म्यूचुअल फंड में दो तरीकों से निवेश कर सकते हैं: एकमुश्त और एसआईपी। जब आप एकमुश्त निवेश करते हैं, तो आप एक बार में म्यूचुअल फंड में बड़ी रकम डालते हैं। एसआईपी में, आप नियमित आधार पर छोटी-छोटी रकम निवेश करते हैं - आमतौर पर हर महीने।

13. किस एसआईपी में निवेश करें?

आप किस SIP में निवेश करते हैं यह आपकी ज़रूरतों पर निर्भर करता है। अगर आप जोखिम उठाने को तैयार हैं, तो आप स्मॉल और मिड कैप म्यूचुअल फंड में निवेश कर सकते हैं। दूसरी ओर, अगर आप मध्यम जोखिम चाहते हैं, तो आप लार्ज कैप म्यूचुअल फंड में निवेश कर सकते हैं। अगर आप बहुत कम जोखिम उठाना चाहते हैं, तो आप डेट म्यूचुअल फंड में निवेश कर सकते हैं।

2019 में एसआईपी के लिए 10 सबसे अनुशंसित फंड यहां देखें।

SIP के ज़रिए निवेश करना म्यूचुअल फंड में निवेश करने के लिए एक अच्छी शुरुआत है, न सिर्फ़ नए निवेशकों के लिए बल्कि अनुभवी निवेशकों के लिए भी। निवेश करने से पहले ध्यान से रिसर्च करना न भूलें। आप अपने SIP की योजना बनाने के लिए इस मददगार SIP कैलकुलेटर का इस्तेमाल कर सकते हैं।

निवेश की शुभकामनाएं!

Tuesday, 6 August 2024

मैं 25 लाख रुपये का निवेश करके हर महीने लगभग 25,000 रुपये कैसे कमा सकता हूँ?

₹25 लाख के निवेश से ₹25,000 की लगातार मासिक आय अर्जित करना 12% का वार्षिक रिटर्न देता है, जो काफी महत्वाकांक्षी और जोखिम भरा है! इसे हासिल करने के लिए संभावित जोखिमों की समझ के साथ निवेश के प्रति सक्रिय दृष्टिकोण की आवश्यकता होती है। 


विचार करने के लिए कुछ रास्ते:

  1. उच्च-उपज ऋण उपकरण:
    1. कॉर्पोरेट फिक्स्ड डिपॉजिट:  कुछ कंपनियाँ बैंकों की तुलना में अधिक ब्याज दरों पर FD प्रदान करती हैं। सुनिश्चित करें कि आप डिफ़ॉल्ट के जोखिम को कम करने के लिए उच्च क्रेडिट रेटिंग वाली कंपनियों को चुनें।
    2. गैर-परिवर्तनीय डिबेंचर (एनसीडी):  ये उच्च प्रतिफल प्रदान कर सकते हैं, लेकिन जारीकर्ता की ऋण-योग्यता का आकलन अवश्य कर लें।
  2. इक्विटी म्यूचुअल फंड और स्टॉक: स्टॉक या इक्विटी म्यूचुअल फंड का एक विविधीकृत पोर्टफोलियो प्रभावशाली रिटर्न उत्पन्न करने की क्षमता रखता है, हालांकि यह बाजार की अस्थिरता के अधीन है। ब्लू-चिप, मिड-कैप और स्मॉल-कैप फंड या स्टॉक के मिश्रण पर ध्यान केंद्रित करें।
  3. संतुलित/हाइब्रिड म्यूचुअल फंड: ये फंड इक्विटी और ऋण के मिश्रण में निवेश करते हैं, तथा वृद्धि और आय प्रदान करने का प्रयास करते हैं।
  4. लाभांश देने वाले शेयर: पर्याप्त लाभांश देने के लिए जानी जाने वाली कंपनियों में निवेश करना नियमित आय का स्रोत हो सकता है। हालाँकि, लाभांश की स्थिरता महत्वपूर्ण है।
  5. सिस्टमैटिक विड्रॉल प्लान (SWP): एकमुश्त राशि को किसी अच्छे डेट या हाइब्रिड म्यूचुअल फंड में निवेश करें और SWP की स्थापना करें। यह आपको नियमित रूप से एक निश्चित राशि निकालने की अनुमति देता है, लेकिन रिटर्न की गारंटी नहीं होती है।

सावधानी का एक नोट:  जबकि लक्ष्य ₹50,000 मासिक उत्पन्न करना है, कृपया समझें कि उच्च रिटर्न उच्च जोखिम के साथ आते हैं। साथ ही, ₹25 लाख के निवेश से ₹50,000 मासिक निकालने से मूलधन जल्दी ही समाप्त हो जाएगा जब तक कि निवेश लगातार इस निकासी दर से बेहतर प्रदर्शन न करे।

अपने जोखिम प्रोफाइल और वित्तीय लक्ष्यों के अनुसार अपने निवेश को ढालने के लिए सेबी पंजीकृत निवेश सलाहकार से परामर्श करना उचित है। याद रखें, आय अर्जित करते समय अपनी मूल राशि को सुरक्षित रखना उतना ही महत्वपूर्ण है जितना कि आय।

*म्यूचुअल फंड निवेश बाजार जोखिमों के अधीन हैं, योजना से संबंधित सभी दस्तावेजों को ध्यान से पढ़ें।

Monday, 5 August 2024

5000 रुपए की मंथली SIP पर 15, 20, 25 और 30 सालों में कितना मिलेगा रिटर्न, जान लीजिए कैलकुलेशन

 आप एसआईपी के जरिए हर महीने म्‍यूचुअल फंड्स में एक निश्चित रकम जमा कर सकते हैं. अगर आप 5000 रुपए की एसआईपी 15, 20, 25 और 30 सालों के लिए शुरू करते हैं, तो आपको कितना रिटर्न मिलेगा. 


यहां जानिए कैलकुलेशन-

आजकल SIP के जरिए म्‍यूचुअल फंड्स में निवेश का चलन काफी बढ़ा है. मार्केट से लिंक्‍ड होने के बावजूद म्‍युचुअल फंड्स को इन्‍वेस्‍टमेंट के काफी बेहतर ऑप्‍शंस में शामिल किया जाता है. लंबे समय तक निवेश करके आप इसके जरिए मोटा पैसा जमा कर सकते हैं. ज्‍यादातर विशेषज्ञ म्‍यूचुअल फंड्स का औसत रिटर्न 12 फीसदी मानते हैं, जो कि किसी भी स्‍कीम से बेहतर है. आप एसआईपी के जरिए हर महीने म्‍यूचुअल फंड्स में एक निश्चित रकम जमा कर सकते हैं. अगर आप 5000 रुपए की एसआईपी 15, 20, 25 और 30 सालों के लिए शुरू करते हैं, तो आपको कितना रिटर्न मिलेगा. यहां जानिए-

जानिए 15, 20, 25 और 30 सालों में रिटर्न

- अगर आप 5000 रुपए महीने की एसआईपी 15 सालों तक लगातार जमा करते हैं तो 15 सालों में आप कुल 9,00,000 रुपए का‍ निवेश करेंगे. 12 फीसदी के हिसाब से आपको इस निवेश पर कुल 16,22,880 ब्‍याज के तौर पर मिलेंगे और 15 सालों में आपको कुल 25,22,880 रुपए मिलेंगे.

- SIP के जरिए म्‍यूचुअल फंड्स में लगातार 20 सालों तक निवेश जारी रखने पर आप कुल 12 लाख रुपए निवेश करेंगे, लेकिन 12 फीसदी के हिसाब से आपको इस पर दोगुने से भी ज्‍यादा रिटर्न मिलेगा. आपको ब्‍याज के तौर पर कुल 37,95,740 रुपए मिलेंगे और 20 साल बाद आप कुल 49,95,740 रुपए हासिल करेंगे.

- 25 सालों तक इसी निवेश को जारी रखने पर आपका निवेश कुल 15,00,000 का होगा, लेकिन आप इस पर 
79,88,175 रुपए का ब्‍याज सिर्फ 12 फीसदी रिटर्न के हिसाब से प्राप्‍त कर सकते हैं. 25 सालों बाद निवेशित रकम और ब्‍याज को मिलाकर कुल 94,88,175 रुपए मिलेंगे.

- वहीं अगर आप लगातार 30 सालों तक निवेश को जारी रखते हैं तो करीब पौने दो करोड़ से भी ज्‍यादा रकम जोड़ सकते हैं. 30 सालों में आपका कुल निवेश 18,00,000 का होगा, लेकिन आप 12 फीसदी के ब्‍याज से ही 1,58,49,569 रुपए कमा लेंगे. इस तरह 30 सालों में आप कुल 1,76,49,569 रुपए प्राप्‍त करेंगे.

SIP में क्‍यों करें निवेश? जानिए फायदे

1- SIP का पहला फायदा तो ये है कि SIP के जरिए निवेश करने में इन्‍वेस्‍टमेंट पीरियड और अमाउंट को लेकर फ्लैक्सिबिलिटी रहती है. यानी, आप अपनी सुविधा अनुसार निवेश की अवधि मासिक, तिमाही या छमाही का ऑप्‍शन चुन सकते हैं. इसके अलावा जब भी आपको जरूरत पड़े आप इसे रोक सकते हैं और अपनी एसआईपी से पैसा निकाल सकते हैं.

2- जब आप समय-समय पर निवेश करते हैं तो आपको रुपी कॉस्‍ट एवरेजिंग का फायदा मिलता है. यानी अगर मार्केट गिरावट में है और आपने पैसा निवेश किया तो आपको ज्‍यादा यूनिट्स अलॉट होंगे और मार्केट में तेजी आने पर अलॉट होने वाले यूनिट्स की संख्या कम होगी. मार्केट में उतार-चढ़ाव की स्थिति में भी आपका खर्च औसत बना रहता है. यानी मार्केट में गिरावट आने पर भी आप लॉस में नहीं जाते. ऐसे में जब मार्केट में तेजी आती है, तो आपको अपने औसत निवेश पर ही बेहतर रिटर्न पाने का मौका मिलता है. 

3- SIP में कम्‍पाउंडिंग का फायदा जबरदस्‍त मिलता है. इसलिए SIP लंबे समय के लिए की जानी चाहिए, ये जितना लंबे समय के लिए होगी कम्‍पाउंडिंग का फायदा उतना ज्‍यादा होगा. कम्पाउंडिंग के तहत आपको केवल उसी रकम पर रिटर्न नहीं मिलता, जिसे आपने निवेश किया है. बल्कि आपको पहले के मिले रिटर्न पर भी रिटर्न मिलता है.

4- SIP के जरिए आप निश्चित समय के लिए बचत करना सीखते हैं, यानी आपको मासिक, तिमाही या छमाही पर जो भी पैसा निवेश करना है, उस रकम की बचत करने के बाद ही आप बाकी खर्च करते हैं. इस तरह आपको अनुशासित निवेश की आदत पड़ती है. 

डिस्क्लेमर : म्यूचुअल फंड्स SIP बाजार जोखिमों के अधीन हैं, योजना से संबंधित सभी दस्तावेजों को ध्यान से पढ़ें।

SIP से आपकी तकदीर बदल सकती है , जानें 5000, 8000, 10000 के मासिक निवेश से कितने सालों में बनेंगे करोड़पति...

करोड़पति बनने का सपना तो हर कोई देखता है, लेकिन इसे पूरा कुछ ही लोग कर पाते हैं. 


अगर आप भी मिडिल क्‍लास परिवार से हैं, नौकरीपेशा हैं और आने वाले समय में खुद को करोड़पति बनते देखना चाहते हैं तो ये सपना SIP के जरिए पूरा हो सकता है. 

एसआईपी के जरिए म्‍यूचुअल फंड में निवेश करना होता है. वैसे तो एसआईपी मार्केट लिंक्‍ड है, लेकिन ज्‍यादातर एक्‍सपर्ट इसे आज के समय में निवेश का सबसे बेहतर जरिया मानते हैं.


एसआईपी में आप जितने लंबे समय के लिए निवेश करेंगे, आपको उतना ही बेहतर रिटर्न मिलेगा. इसमें आपको कंपाउंडिंग इंटरेस्‍ट का फायदा मिलता है. ऐसे में लंबे समय में आपका निवेश किया हुआ पैसा तेजी से वेल्‍थ में कन्‍वर्ट होता है. एसआईपी का औसतन रिटर्न 12 फीसदी का माना जाता है. ये रिटर्न आज किसी भी स्‍कीम की तुलना में काफी ज्‍यादा है. ऐसे में लंबे समय तक एसआईपी में निवेश जारी रखकर आप खुद को करोड़पति बना सकते हैं. जानिए कैसे?

5000 के निवेश से कितने सालों में बनेंगे करोड़पति

मान लीजिए अगर आप आज से 5000 रुपए की एसआईपी भी शुरू करते हैं, तो आप इसको लगातार 26 साल तक जारी रखिए. 12 फीसदी रिटर्न के हिसाब से आपको 26 साल में 1,07,55,560 रुपए मिलेंगे. ज‍बकि 5000 रुपए महीने के‍ हिसाब से आपके कुल 15,60,000 रुपए निवेश होंगे.

8000 रुपए का निवेश कब बनाएगा करोड़पति

अगर आप निवेश की राशि को थोड़ा बढ़ा दें और इसे 8000 रुपए महीने के हिसाब से निवेश करें, तो करोड़पति बनने के लिए आपको कम से कम 22 साल तक निवेश करना होगा. 22 साल में आप कुल 21,12,000 रुपए का निवेश करेंगे, लेकिन 12 फीसदी रिटर्न के हिसाब से आपको 1,03,67,167 रुपए मिलेंगे.

10000 के मासिक निवेश पर कब पूरा होगा सपना

अगर आपकी सैलरी बेहतर है और आप 10000 रुपए महीने के निवेश कर सकते हैं, तो करोड़पति बनने का सपना और जल्‍दी पूरा कर सकते हैं. ऐसे में आपको लगातार 20 साल तक निवेश करना होगा. 20 साल में आप 24,00,000 रुपए निवेश करेंगे, लेकिन आपको 12 फीसदी रिटर्न के तौर पर 99,91,479 रुपए करीब 1 करोड़ रुपए मिलेंगे. वहीं अगर आप इसे 21 साल तक जारी रखें तो 1,13,86,742 रुपए आप रिटर्न के रूप में प्राप्‍त कर सकते हैं.

SIP की खास बात

SIP की अच्‍छी बात ये है कि इसमें आप अपने निवेश को कभी भी बढ़ा या घटा सकते हैं. फाइनेंशियल एक्‍सपर्ट दीप्ति भार्गव कहती हैं, कि बेहतर रिटर्न के लिए हर किसी को हर साल थोड़ा अमाउंट बढ़ाकर निवेश करना चाहिए. चाहे आप 500 रुपए ही बढ़ाएं. ये इतना मुश्किल भी नहीं क्‍योंकि समय के साथ आपकी आमदनी भी बढ़ती है. इसके अलावा एसआईपी में औसतन रिटर्न 12 प्रतिशत है, लेकिन अगर आपको इससे भी ज्‍यादा रिटर्न मिला, तो आपका पैसा और भी कम समय में बढ़ जाएगा. वहीं एसआईपी को जरूरत पड़ने पर आप बीच में रोक भी सकते हैं और समय के अनुसार वहीं से इसे दोबारा शुरू कर सकते हैं.

(डिस्‍क्‍लेमर: म्‍यूचुअल फंड में निवेश बाजार के जोखिमों के अधीन हैं. निवेश से पहले स्‍वयं पड़ताल कर लें या अपने एडवाइजर से परामर्श कर लें.)